論点まるみえノートの見本:FP3級の頻出5論点
ここで紹介するのは、シカモン FP3級のアプリに入っている「論点まるみえノート」の一部です。アプリには論点まるみえノートが300枚入っていて、1枚に1つの論点を図でまとめています。このページでは、出題の多い論点の中から、分野が偏らないように5つを選びました。ノートの画像のあとに、文章でも要点を説明します。
法定相続分:配偶者の取り分は 1/2 から 2/3、3/4 へ
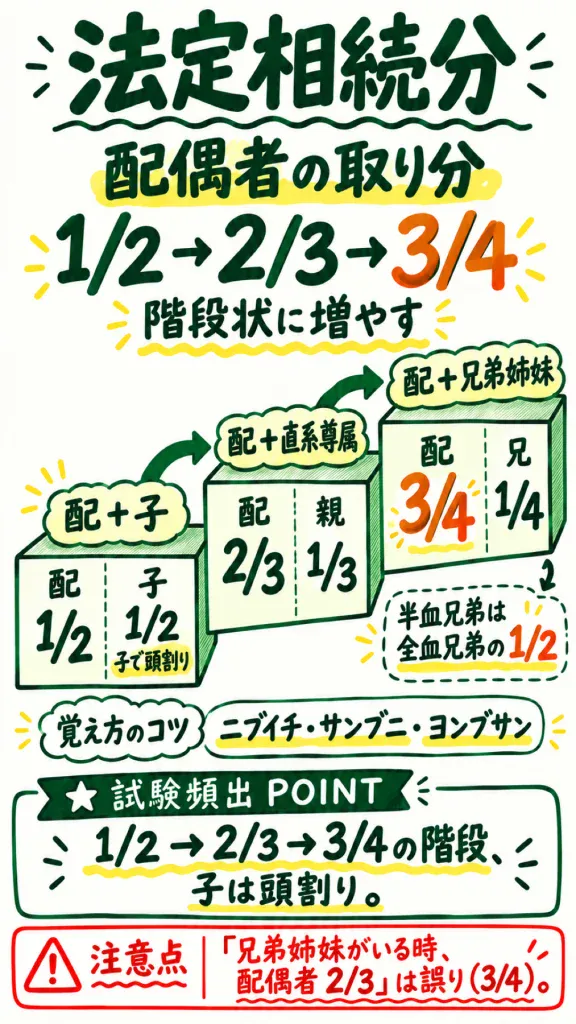
配偶者は常に相続人になります。一緒に相続する血族の順位が下がるほど、配偶者の取り分は増えます。配偶者と子なら配偶者 1/2・子 1/2、配偶者と親なら 2/3 と 1/3、配偶者と兄弟姉妹なら 3/4 と 1/4 です。同じ順位の人が何人かいれば、その順位の取り分を頭割りします。たとえば妻と子2人で遺産が6,000万円なら、妻は3,000万円、子は1人1,500万円(1/2×1/2=1/4)です。覚え方は「ニブイチ・サンブニ・ヨンブサン」。ひっかけは、兄弟姉妹がいるときに配偶者を 2/3 とする選択肢で、正しくは 3/4 です。
医療費控除:10万円か所得の5%の低い方を超えた分
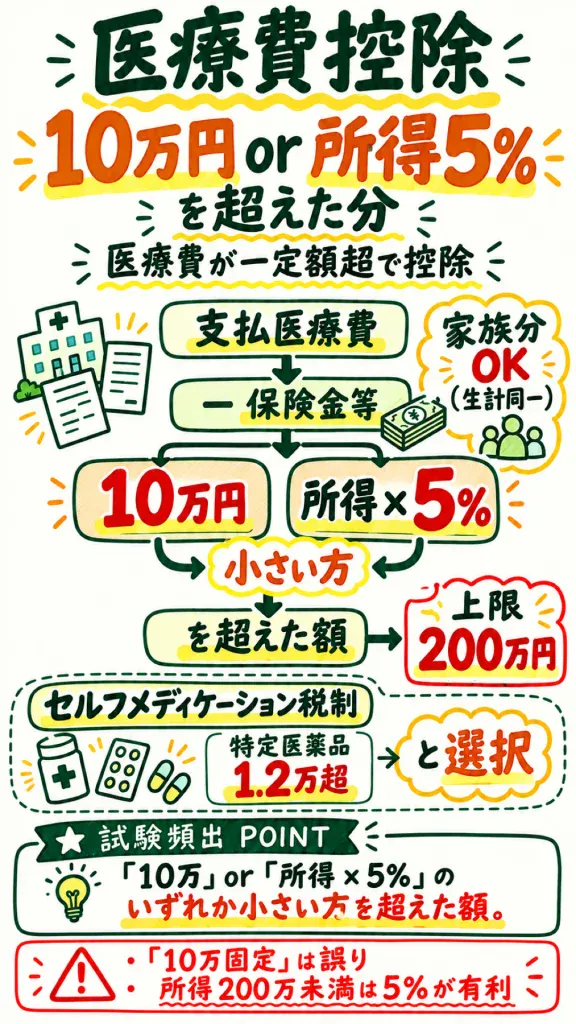
その年に払った医療費が一定のラインを超えたとき、超えた部分を所得から引ける制度です。計算は2回の引き算で、まず支払った医療費から保険金などで戻ってきた額を引きます。次に、残りから「10万円」と「総所得金額等の5%」の低い方を引きます。控除できる額は最高200万円です。たとえば総所得金額等が150万円なら5%は7.5万円で、10万円より低いので7.5万円を引きます。「引くのは一律10万円」は誤りです。年末調整では受けられず、会社員でも確定申告が要ります。
保険料の仕組み:3つの予定率で決まる
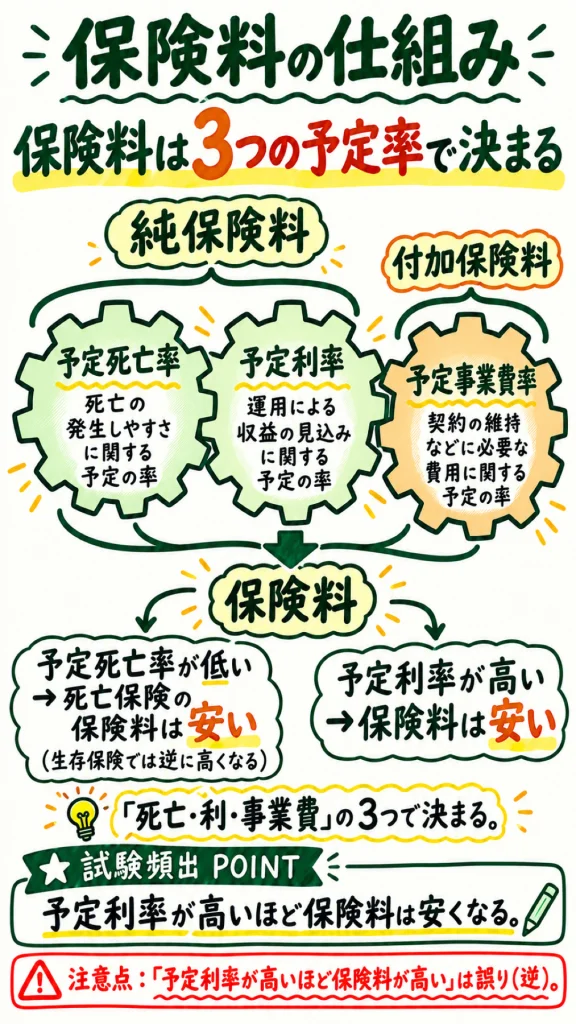
生命保険の保険料は、予定死亡率・予定利率・予定事業費率という3つの予定率で計算します。合言葉は「死亡・利・事業費」です。保険料は純保険料と付加保険料に分かれ、純保険料は予定死亡率と予定利率、付加保険料は予定事業費率で決まります。試験で狙われるのは、率が動いたときに保険料がどちらへ動くかです。予定利率が高いほど保険料は安くなり、予定死亡率が低いほど死亡保険の保険料は安くなります。「予定利率が高いほど保険料も高い」は逆で誤りです。
不動産登記:甲区は所有権、乙区はそれ以外
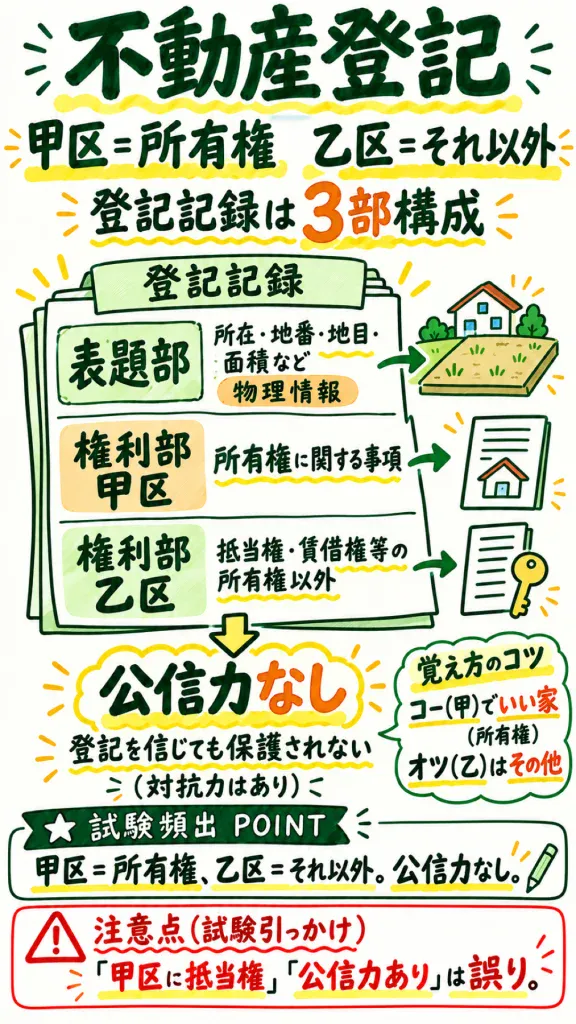
登記記録は、物理的な情報を載せる表題部と、権利を載せる権利部に分かれ、権利部はさらに甲区と乙区に分かれます。甲区は所有権に関する登記、乙区は抵当権や賃借権など所有権以外の登記です。差押えは甲区に載ります。登記には対抗力はありますが、公信力はありません。登記を信じて取引しても、相手が本当の権利者でなければ守られないということです。覚え方は「コー(甲)でいい家(所有権)、オツ(乙)はその他」。「抵当権は甲区」「登記に公信力がある」は誤りです。
投資信託の分類:約款で株式に投資できれば株式投信
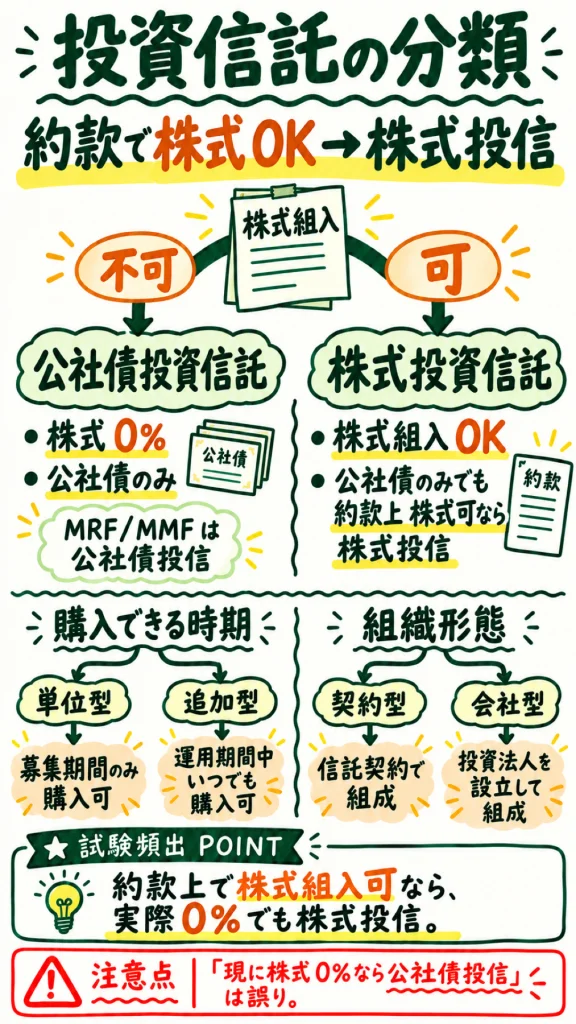
投資信託を投資対象で分けると、公社債投資信託と株式投資信託の2つです。分かれ目は、いま株式が入っているかではなく、約款(運用ルールを定めた書面)に「株式に投資できる」とあるかどうかです。約款上は株式に投資できるファンドなら、実際の組入れが0%でも株式投資信託です。MRF と MMF は公社債投資信託にあたります。「株式を10%以内なら公社債投資信託」のような割合の基準はありません。「現に株式0%なら公社債投資信託」は誤りです。
ノートはアプリで読めます
ここで紹介した5枚は、アプリに入っている論点まるみえノートの一部です。アプリでは、論点ごとの解説と図解のノートで読み、その論点の問題で確かめることができます。ノートで見た数字や言い回しが、問題でどう問われるかを続けて確かめられます。
ほかの論点や、試験の全体像は、FP3級の試験ガイドにまとめています。アプリの内容や料金は、シカモン FP3級の紹介ページで確認できます。